La décision du Supremo Tribunal Federal (STF) brésilien concerne l’ancienne protection contributive accordée aux retraités et ayants droit d’un Regime Próprio de Previdência Social (RPPS), un régime propre à certains agents publics, lorsqu’ils sont atteints d’une maladie invalidante. La Cour a validé l’abrogation de la règle qui, lorsqu’elle était applicable au régime concerné, ne soumettait à cotisation que la fraction dépassant deux fois le plafond du Regime Geral de Previdência Social (RGPS), le régime général brésilien.
La décision ne crée pas un taux national, ne rend pas automatiquement toute retenue correcte et ne signifie pas que la cotisation est égale au plafond. L’abrogation a supprimé la garantie constitutionnelle de cette tranche élargie d’exonération. L’assiette effective, le taux et toute cotisation sur la part dépassant le plafond du RGPS doivent être vérifiés au regard des règles du RPPS auquel le bénéficiaire est affilié.
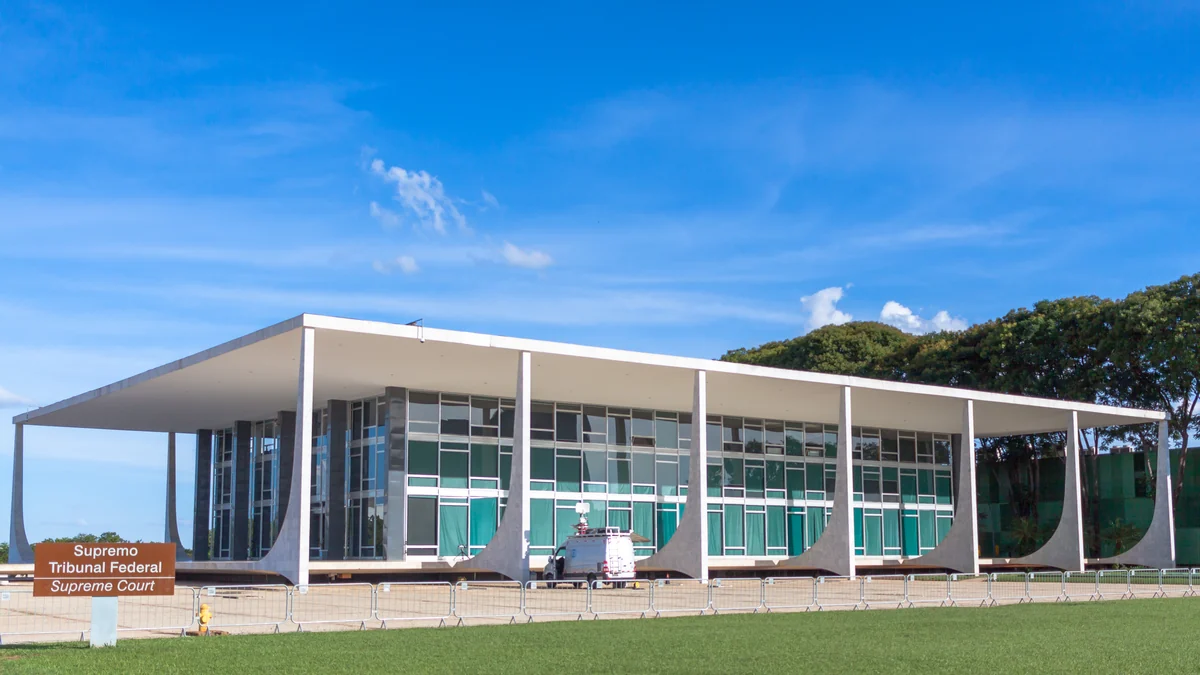
La règle jugée valide par le STF
À la majorité, le STF a jugé valide l’abrogation de l’ancien paragraphe 21 de l’article 40 de la Constitution. La Cour a achevé l’examen de l’Action directe d’inconstitutionnalité 6336, ou ADI 6336, le 29 octobre 2026, selon le communiqué officiel du STF.
Lorsqu’elle était en vigueur, cette disposition prévoyait que les retraités et ayants droit atteints d’une maladie invalidante, au sens de la loi, cotisaient uniquement sur la fraction de leurs prestations dépassant deux fois le montant maximal des prestations du RGPS. L’amendement constitutionnel 103/2019 a abrogé ce paragraphe, comme l’indique également la base législative du Sénat.
Le STF n’a ni créé une cotisation ni déterminé le montant d’une retenue individuelle. Il a décidé que la suppression de cette protection constitutionnelle élargie ne portait atteinte ni à l’égalité, ni à la dignité humaine, ni à l’interdiction de la régression sociale.
Les personnes susceptibles d’être concernées
La décision porte principalement sur les retraités et ayants droit affiliés à un RPPS qui pouvaient relever de l’ancienne règle applicable en cas de maladie invalidante. L’article 40 régit les régimes propres des titulaires d’un emploi public permanent, financés par l’entité publique, les agents en activité, les retraités et les ayants droit.
Le texte de l’amendement 103 publié par la Chambre des députés distingue ce groupe des personnes occupant exclusivement un poste de confiance, un emploi temporaire, un mandat électif ou un emploi public, auxquelles s’applique le RGPS. Avoir travaillé pour une administration ne suffit donc pas à établir que la décision est applicable.
La retraite pour incapacité permanente de travail et la reconnaissance d’une maladie invalidante aux fins de l’ancienne exonération sont également deux questions différentes. Le recours concernait l’abrogation de cette dernière protection, et non l’ensemble des règles d’attribution ou de calcul des retraites pour incapacité.
Pourquoi il ne s’agit pas d’une règle générale de l’INSS
Les RPPS et le RGPS sont des systèmes distincts. Dans l’ADI 6336, le plafond du RGPS sert de référence pour délimiter la tranche de cotisation en litige. Cela ne transforme pas les bénéficiaires d’un RPPS en assurés de l’INSS et ne modifie pas automatiquement les prestations du régime général.
Les orientations de la Procuradoria-Geral da Fazenda Nacional traitent séparément les retraités du RGPS, les retraités et ayants droit des régimes propres, et les agents publics atteints d’une maladie invalidante. Elles précisent aussi que l’ancien paragraphe 21, lorsqu’il était en vigueur, dépendait d’un texte fédéral d’application ou de règles adoptées par l’entité concernée. La décision ne permet donc pas de conclure que toute retraite pour incapacité versée par l’INSS est touchée.
Cette décision relève exclusivement du droit constitutionnel et des retraites du Brésil. Les sources citées ne lui attribuent aucun effet sur les systèmes français, canadien ou d’un autre pays.
Les éléments à vérifier dans le relevé et le dossier
Commencez par identifier le régime et l’organisme gestionnaire dans l’acte de mise à la retraite, le relevé de prestation ou le portail administratif. Recherchez la mention RPPS, PSS ou RGPS. Repérez ensuite la ligne de cotisation, son assiette, le taux appliqué et le montant brut retenu pour la période concernée.
Vérifiez aussi si le dossier administratif reconnaît une maladie invalidante et quelle règle de l’entité fonde le prélèvement. Conservez l’acte de retraite, les relevés antérieurs, les décisions administratives, les rapports médicaux déjà transmis à l’organisme et les notifications du service de retraite.
La comparaison des relevés peut révéler un changement de libellé ou d’assiette, mais une différence de montant net n’en prouve pas la cause. Une revalorisation ou d’autres retenues peuvent également modifier le total. Le plafond du RGPS et les règles du régime peuvent évoluer ; consultez le site officiel de l’organisme compétent avant tout calcul.
Ce que le jugement ne règle pas à lui seul
La décision ne détermine pas la somme due par chaque bénéficiaire et ne confirme pas qu’une retenue précise est correcte. La réponse individuelle dépend du régime, de la législation applicable, de l’assiette de la prestation et de l’historique administratif. Elle ne doit pas non plus être confondue avec une exonération brésilienne d’impôt sur le revenu pour maladie grave : cotisation de retraite et impôt sont deux prélèvements différents.
Une prudence documentaire supplémentaire s’impose. La fiche en ligne de l’ADI 6336 affichait encore « en attente de jugement » dans le contenu consulté, alors que le communiqué officiel indique que la Cour plénière a achevé l’affaire. Avant toute démarche formelle, vérifiez la mise à jour du dossier, la publication de l’arrêt et les instructions du gestionnaire du RPPS.
Comment contester une retenue précise
Si les chiffres ne correspondent pas, demandez au service des ressources humaines ou à l’organisme de retraite le détail du calcul et son fondement juridique. Indiquez la période, le libellé, l’assiette, le taux et le régime mentionné dans le dossier.
Le jugement confirme la validité de l’abrogation constitutionnelle, mais il ne dispense pas l’administration d’expliquer une retenue individuelle. Si l’écart persiste, une organisation représentative ou un professionnel habilité au Brésil peut examiner les documents sans supposer que tous les retraités pour incapacité se trouvent dans la même situation.
Découvrez Becoartes
Découvrez [Becoartes](https://becoartes.com/), Rua Gonçalo Afonso, 99, Vila Madalena, São Paulo.
Becoartes - Beco do Batman
99 rue Gonçalo Afonso, Vila Madalena, São Paulo
Sources et crédits
- Webysther — CC BY-SA 4.0
- Webysther — CC BY-SA 4.0
- Dasfour2022 — CC BY-SA 4.0
- Jorge Luiz Castro — CC BY-SA 4.0
- STF Notícias — decisão sobre a isenção de contribuição previdenciária
- https://portal.stf.jus.br/peticaoInicial/verPeticaoInicial.asp?base=ADI&numProcesso=6336
- https://legis.senado.leg.br/norma/31727296
- https://www2.camara.leg.br/legin/fed/emecon/2019/emendaconstitucional-103-12-novembro-2019-789412-publicacaooriginal-159409-pl.html
- https://www2.camara.leg.br/atividade-legislativa/legislacao/Constituicoes_Brasileiras/constituicao-cidada/constituicao-federal/index.html/CF1988.html
- https://www.gov.br/pgfn/pt-br/cidadania-tributaria/copy_of_por-perfil-de-contribuinte-1/aposentado/contribuicoes-previdenciarias-1/contribuicoes-previdenciarias
- https://www.migalhas.com.br/amp/quentes/467546/stf-valida-fim-de-isencao-para-servidores-com-doencas-graves